Cofidis Hitelkártya: hitelkeret, THM, kamat és rugalmas részletfizetés
Published on Updated on
A Cofidis Hitelkártya azok számára lehet érdekes, akik Magyarországon folyamatosan rendelkezésre álló hitelkeretet, rugalmas visszafizetést és nagyobb vásárlásokhoz részletfizetési lehetőséget keresnek.
A hitelkártya egyik legfontosabb tulajdonsága, hogy a felhasznált és később visszafizetett tőke ismét rendelkezésre állhat. Emiatt a Cofidis Hitelkártya nem egyszeri kölcsönként, hanem megújuló, rulírozó hitelkeretként működik.
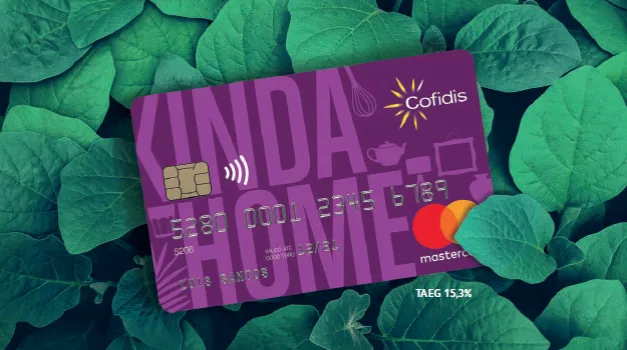
A választás előtt azonban érdemes részletesen megvizsgálni a THM-et, hitelkamatot, hitelkeretet, minimum törlesztést, kamatmentes időszakot, éves díjat, részletfizetési lehetőségeket és a teljes visszafizetés költségét.
Mi az a Cofidis Hitelkártya?
A Cofidis Hitelkártya egy Mastercard rendszerben működő hitelkártya, amelyhez a bank személyre szabott hitelkeretet biztosít.
A hagyományos betéti kártyával ellentétben hitelkártyás vásárláskor nem közvetlenül a saját folyószámládon található pénzt használod.
A bank által jóváhagyott hitelkeretből költesz.
A felhasznált összeget később a szerződésben meghatározott feltételek szerint kell visszafizetni.
Megújuló hitelkeret: hogyan működik?
A Cofidis Hitelkártya egyik legfontosabb tulajdonsága a megújuló hitelkeret.
Ha a hitelkeret egy részét felhasználod, majd később visszafizeted a tőketartozást, ez az összeg ismét rendelkezésre állhat.
Ez különösen azok számára lehet hasznos, akik nem egyszeri hitelt keresnek, hanem szeretnének egy folyamatosan elérhető pénzügyi keretet.
A hitelkeret használható például:
- mindennapi vásárlásokra;
- nagyobb kiadásokra;
- online vásárlásra;
- külföldi fizetésre;
- váratlan költségekre;
- bizonyos részletfizetési konstrukciókra.
Hitelkeret vagy egyszeri kölcsön?
A hitelkártya és a személyi kölcsön között fontos különbség van.
Egy személyi kölcsönnél általában egyszer kapod meg a meghatározott összeget, amelyet előre meghatározott futamidő alatt fizetsz vissza.
A hitelkártyánál viszont a visszafizetett tőke ismét felhasználható.
Ezért a Cofidis hitelkeret azok számára lehet érdekes, akik rendszeresen szeretnének hozzáférni egy pénzügyi tartalékhoz.
Személyre szabott hitelkeret
A hitelkártyához tartozó tényleges hitelkeretet a bank az ügyfél pénzügyi helyzete alapján határozhatja meg.
A hitelbírálat során szerepet játszhat:
- a havi jövedelem;
- a munkaviszony;
- a meglévő hitelek;
- a havi törlesztési kötelezettségek;
- a hitelmúlt;
- a KHR-adatok;
- az általános fizetőképesség.
A bank ezért nem feltétlenül ugyanazt a hitelkeretet biztosítja minden ügyfélnek.
Mit jelent a magas hitelkeret?
A „magas hitelkeret” mindig az ügyfél saját pénzügyi helyzetéhez viszonyítva értelmezhető.
Egy magasabb keret előnye lehet:
- nagyobb vásárlási szabadság;
- több tartalék váratlan helyzetekre;
- nagyobb összegű vásárlások finanszírozhatósága;
- több szabad keret utazás vagy online vásárlás során.
A hitelkeretet azonban nem érdemes saját jövedelemként kezelni.
Minden felhasznált forint hitel, amelyet később vissza kell fizetni.
Rugalmas havi törlesztés
A Cofidis egyik érdekes tulajdonsága a rugalmas visszafizetési rendszer.
Az ügyfél eldöntheti, hogy a tartozást egy összegben vagy részletekben fizeti vissza.
A minimálisan fizetendő havi összeg a hitelkeret meghatározott százalékához kapcsolódhat.
Ez nagyobb rugalmasságot biztosíthat, de fontos megérteni a minimum törlesztés következményeit.
Minimum törlesztés: mit jelent?
A minimum törlesztés az a legkisebb összeg, amelyet a bank által meghatározott határidőre vissza kell fizetni.
A Cofidis konstrukciójában ez a hitelkeret választott százalékához kapcsolódhat.
A bank jelenlegi tájékoztatása szerint az ügyfél a meghatározott keretek között 5%, 6%, 7%, 8%, 9% vagy 10% közötti törlesztési arányt választhat.
Ez azonban nem jelenti azt, hogy a fennmaradó tartozás kamatmentes marad.
Nagyobb minimum törlesztés vagy kisebb havi részlet?
A magasabb havi törlesztés előnye, hogy gyorsabban csökkenhet a fennálló tőketartozás.
Ezáltal:
- rövidebb lehet a visszafizetési idő;
- kevesebb kamat halmozódhat fel;
- gyorsabban szabadulhat fel újra a hitelkeret.
Az alacsonyabb minimum havi részlet kisebb azonnali terhet jelenthet, de hosszabb ideig fennálló tartozás esetén a teljes finanszírozási költség magasabb lehet.
Akár 45 nap kamatmentesen
A Cofidis Hitelkártyával végzett vásárlások egyik fontos előnye a kamatmentes időszak lehetősége.
Ha az elszámolási időszak jogosult vásárlásainak teljes összegét a fizetési határidőig visszafizeted, a vásárlásokra felhasznált összeg kamatmentes lehet.
Így a bank tájékoztatása szerint akár 45 napos kamatmentes időszak is elérhető lehet.
Hogyan működik a kamatmentes időszak?
A hitelkártyás tranzakciók egy elszámolási ciklushoz tartoznak.
Az adott időszak végén a bank számlakivonatot készít.
Ha a vásárlások teljes, kamatmentességre jogosult összegét a fizetési határidőig rendezed, ezekre a vásárlásokra nem kell hitelkamatot fizetned.
A kamatmentességhez tehát általában teljes visszafizetés szükséges.
Minimum törlesztés nem egyenlő kamatmentességgel
Ez az egyik legfontosabb különbség hitelkártya használatakor.
Ha csak a havi minimumot fizeted vissza, a fennmaradó tartozás továbbra is fennáll.
Erre a bank kamatot számíthat fel.
Ezért:
minimum törlesztés = szerződés szerinti minimális fizetés
míg:
teljes visszafizetés = a kamatmentes vásárlási időszak kihasználásának egyik alapvető feltétele lehet.
Cofidis Hitelkártya THM
A THM, vagyis teljes hiteldíj mutató az egyik legfontosabb adat, ha hitelkártyákat hasonlítasz össze.
A THM segít képet kapni a hitelhez kapcsolódó finanszírozási költségekről.
Hitelkártya esetén különösen fontos azok számára, akik nem tervezik minden hónapban teljesen visszafizetni tartozásukat.
Minél tovább marad fenn a tartozás, annál nagyobb jelentőséget kap a kamat és a THM.
Hitelkamat: mire figyelj?
A hitelkamat a fennálló tartozás finanszírozásának egyik legfontosabb költsége.
Ha nem használod ki a kamatmentes visszafizetés lehetőségét, a tartozásra kamat kerülhet.
Ezért egy hitelkártya összehasonlításakor mindig érdemes együtt vizsgálni:
- THM;
- éves ügyleti kamat;
- minimum törlesztés;
- éves kártyadíj;
- havi díjak;
- készpénzfelvételi díjak.
THM vagy havi törlesztőrészlet?
A kettő mást mutat.
A havi törlesztőrészlet azt mutatja meg, hogy egy adott hónapban legalább mekkora összeget kell fizetned.
A THM ezzel szemben a hitel költségszintjének összehasonlításában segít.
Egy kisebb havi törlesztés elsőre kedvezőbbnek tűnhet, de hosszabb visszafizetés mellett összességében drágább lehet.
Ezért mindig a teljes költséget is érdemes megvizsgálni.
Joker Részletfizetés
A Cofidis egyik különleges szolgáltatása a Joker Részletfizetés.
Ennek segítségével meghatározott hitelkártyás vásárlásokat fix futamidejű és fix törlesztőrészletű konstrukcióvá alakíthatsz.
Ez különösen hasznos lehet nagyobb értékű vásárlások esetén.
Milyen vásárlások alakíthatók részletfizetéssé?
A Cofidis jelenlegi szabályai szerint 20 000 forint feletti jogosult vásárlások alakíthatók Joker Részletfizetéssé.
A döntést a vásárlást követően, meghatározott időn belül lehet meghozni a Cofidis digitális felületein.
Ez lehetővé teszi, hogy ne feltétlenül már a vásárlás pillanatában kelljen eldöntened, egy összegben vagy részletekben szeretnéd-e visszafizetni.
Fix részletek és fix futamidő
A Joker Részletfizetés egyik előnye a kiszámítható törlesztés.
A konstrukció meghatározott futamidőt és fix havi részleteket biztosíthat.
Ez egyszerűbbé teheti a pénzügyi tervezést egy nagyobb vásárlás után.
A rendelkezésre álló futamidők és THM-ek változhatnak, ezért mindig az aktuális banki kondíciókat érdemes ellenőrizni.
Kell új hitelbírálat a Joker Részletfizetéshez?
A Cofidis tájékoztatása szerint a megfelelő, már meglévő hitelkártyás vásárlás Joker Részletfizetéssé alakításához nem szükséges újabb hitelbírálat vagy új dokumentáció, ha a tranzakció megfelel a feltételeknek.
Ez kényelmesebbé teheti a folyamatot a már jóváhagyott hitelkártya-ügyfelek számára.
Joker Részletfizetés vagy normál hitelkártya-tartozás?
A két konstrukció eltérően működik.
Normál hitelkártya-tartozásnál:
- rugalmasabb lehet a visszafizetés;
- minimum törlesztés alkalmazható;
- a fennmaradó tartozás kamatozhat.
Joker Részletfizetésnél:
- fix futamidőt kapsz;
- fix törlesztőrészlet áll rendelkezésre;
- előre kiszámíthatóbb lehet a teljes visszafizetés.
Nagyobb vásárlás esetén ezért érdemes összehasonlítani a két lehetőség teljes költségét.
Cofidis hitelkártya vagy személyi kölcsön?
Nagyobb összegű finanszírozás esetén a személyi kölcsön is alternatíva lehet.
Hitelkártya
Előnye lehet:
- újra felhasználható hitelkeret;
- kamatmentes vásárlási időszak lehetősége;
- rugalmas törlesztés;
- részletfizetési funkciók.
Személyi kölcsön
Előnye lehet:
- előre meghatározott hitelösszeg;
- fixebb futamidő;
- kiszámítható törlesztőrészlet;
- nagyobb hosszú távú finanszírozásra alkalmas konstrukció.
A döntés előtt érdemes összehasonlítani a THM-et, kamatot, havi törlesztést és teljes visszafizetendő összeget.
Mindig kéznél kölcsön
A Cofidis a hitelkártya hitelkeretéhez további finanszírozási lehetőséget is kapcsolhat.
A Mindig kéznél kölcsön esetén a hitelkeret egy részéből fix futamidejű és fix törlesztőrészlettel rendelkező, szabad felhasználású kölcsön kérhető.
Ez újabb lehetőséget jelent azok számára, akik nem közvetlenül kártyás vásárlásra szeretnék felhasználni a hitelkeretet.
Áruhitel Expressz
A Cofidis hitelkártyához kapcsolódó másik lehetőség az Áruhitel Expressz.
Meghatározott partnerüzleteknél a hitelkeret terhére külön áruhitel-konstrukció is elérhető lehet.
Ezért a Cofidis Hitelkártya nemcsak hagyományos vásárlási hitelkeretként működhet, hanem további finanszírozási szolgáltatások alapjául is szolgálhat.
Online vásárlás Mastercarddal
A Cofidis Hitelkártya Mastercard hálózaton működik.
Ez lehetővé teszi a használatot:
- magyarországi üzletekben;
- online webáruházakban;
- külföldi Mastercard elfogadóhelyeken;
- digitális szolgáltatásoknál.
Online fizetésnél a biztonsági hitelesítési szabályokat mindig követni kell.
Külföldi használat
A Mastercard nemzetközi elfogadottságának köszönhetően a Cofidis Hitelkártya külföldön is használható Mastercard elfogadóhelyeken.
Devizás vásárlás esetén azonban pénznemváltás történhet.
Ezért érdemes ellenőrizni:
- az alkalmazott árfolyamot;
- az esetleges átváltási költségeket;
- külföldi készpénzfelvétel díját;
- a tranzakció elszámolásának módját.
Készpénzfelvétel hitelkártyával
A Cofidis Mastercard ATM-es készpénzfelvételre is használható.
A készpénzfelvétel azonban általában más költségstruktúrával rendelkezik, mint a vásárlás.
Felmerülhet:
- tranzakciós díj;
- hitelkamat;
- ATM-üzemeltetői költség.
Ezért hitelkártyát rendszerint gazdaságosabb vásárlási eszközként használni, mint rendszeres készpénzforrásként.
Éves díj és egyéb költségek
A hitelkártya teljes költsége nem kizárólag a THM-ből áll.
Figyelembe kell venni például:
- főkártya éves díját;
- társkártya díját;
- számlavezetési díjat;
- készpénzfelvétel költségét;
- egyéb tranzakciós díjakat.
A bank ezeket hirdetményekben teszi közzé, ezért igénylés előtt mindig az aktuális kondíciókat kell ellenőrizni.
Cofidis NetBank és MyKey
A Cofidis digitális szolgáltatásai lehetővé teszik a hitelkártya több funkciójának online kezelését.
A NetBank vagy MyKey segítségével többek között:
- ellenőrizheted a tranzakciókat;
- követheted a tartozást;
- kezelheted bizonyos fizetési funkciókat;
- egyes vásárlásokat Joker Részletfizetéssé alakíthatsz.
A digitális kezelés különösen azok számára lehet fontos, akik nem szeretnének minden ügyet telefonon vagy személyesen intézni.
Mire figyelj hitelkártya igénylés előtt?
Mielőtt Cofidis Hitelkártyát igényelsz, érdemes ellenőrizni:
- az aktuális THM-et;
- az éves ügyleti kamatot;
- a jóváhagyható hitelkeretet;
- a havi minimum törlesztést;
- az éves és havi díjakat;
- a kamatmentes időszak feltételeit;
- a Joker Részletfizetés költségeit;
- a készpénzfelvétel díját;
- a hitelbírálati feltételeket.
Hogyan hasonlítsd össze más hitelkártyákkal?
Hitelkeret
Mekkora összeget hagyhat jóvá a bank?
THM
Mekkora lehet a finanszírozás teljes költségszintje?
Hitelkamat
Milyen kamat terheli a fennmaradó tartozást?
Minimum törlesztés
Mekkora összeget kell havonta legalább megfizetni?
Kamatmentes időszak
Milyen feltételekkel használható a hitel kamat nélkül?
Részletfizetés
Átalakíthatók-e a nagyobb vásárlások fix részletekké?
Éves díj
Mennyibe kerül a hitelkártya fenntartása?
Digitális kezelés
Milyen online szolgáltatások segítik a hitel kezelését?
Kinek lehet jó választás?
A Cofidis Hitelkártya érdekes lehet annak, aki:
- megújuló hitelkeretet szeretne;
- rugalmas havi törlesztést keres;
- nagyobb vásárlást részletekben fizetne;
- kamatmentes vásárlási időszakot szeretne kihasználni;
- Mastercard hitelkártyát keres;
- digitálisan szeretné kezelni a hitelét;
- rendszeresen szeretne hozzáférni egy pénzügyi tartalékhoz.
Kinek lehet kevésbé megfelelő?
Érdemes más finanszírozási lehetőségeket is összehasonlítani, ha:
- nagyobb összeget hosszú idő alatt szeretnél visszafizetni;
- rendszeresen csak a minimum törlesztést fizetnéd;
- a kártyát elsősorban készpénzfelvételre használnád;
- nem szeretnél rulírozó hitelkeretet;
- fontosabb számodra egy fix futamidejű kölcsön.
Gyakran ismételt kérdések
Mi az a Cofidis Hitelkártya?
Egy Mastercard hitelkártya, amelyhez személyre szabott, újra felhasználható hitelkeret kapcsolódik.
Mit jelent a megújuló hitelkeret?
A visszafizetett tőke ismét rendelkezésre állhat, így a hitelkeretet újra felhasználhatod.
Mennyi a minimum havi törlesztés?
A konstrukció feltételei szerint a hitelkeret 5–10%-a közötti arány választható, amelyhez bizonyos külön részletfizetési kötelezettségek hozzáadódhatnak.
Van kamatmentes időszak?
Igen. Jogosult vásárlások esetén, teljes és határidőben történő visszafizetés mellett akár 45 napos kamatmentesség is elérhető lehet.
Mi az a Joker Részletfizetés?
Olyan szolgáltatás, amely megfelelő hitelkártyás vásárlást fix futamidejű és fix törlesztőrészletű konstrukcióvá alakíthat.
Mekkora vásárlás alakítható Joker Részletfizetéssé?
A jelenlegi feltételek szerint 20 000 Ft feletti jogosult vásárlásoknál érhető el a lehetőség.
Kell hozzá új hitelbírálat?
A már meglévő hitelkártyán végrehajtott, megfelelő vásárlás Joker Részletfizetéssé alakításához a bank tájékoztatása szerint nem szükséges új hitelbírálat.
Hitelkártya vagy személyi kölcsön a jobb?
Ez a felhasználás céljától, a THM-től, a futamidőtől és a teljes visszafizetéstől függ. Rövidebb, újra felhasználható finanszírozáshoz a hitelkártya lehet rugalmasabb; hosszabb távú nagyobb összegnél személyi kölcsönt is érdemes összehasonlítani.
Összegzés
A Cofidis Hitelkártya legfontosabb sajátossága a megújuló hitelkeret és a rugalmas visszafizetés.
A felhasznált és visszafizetett tőke ismét rendelkezésre állhat, miközben az ügyfél a szerződésben meghatározott keretek között választhatja meg havi minimum törlesztésének arányát.
Vásárlások esetén megfelelő teljes visszafizetéssel akár 45 napos kamatmentes időszak is elérhető lehet.
A Joker Részletfizetés pedig lehetővé teheti, hogy egy nagyobb vásárlás kiszámíthatóbb, fix futamidejű finanszírozássá alakuljon.
A döntés előtt ugyanakkor mindig együtt kell vizsgálni a THM-et, hitelkamatot, hitelkeretet, havi törlesztést, éves díjat és a teljes visszafizetési költséget.
Fókusz kulcsszavak
Cofidis Hitelkártya, Cofidis hitelkeret, Cofidis Mastercard, hitelkártya Magyarországon, megújuló hitelkeret, rulírozó hitelkeret, személyre szabott hitelkeret, magas hitelkeret, hitelkártya hitelkeret, hitelkártya THM, Cofidis THM, hitelkártya kamat, éves ügyleti kamat, hitelkártya törlesztés, minimum törlesztés, rugalmas törlesztés, hitelkártya részletfizetés, Joker Részletfizetés, fix törlesztőrészlet, hitelkártya igénylés, hitelbírálat, kamatmentes hitelkártya, 45 nap kamatmentesen, kamatmentes időszak, hitelkártya éves díj, Mastercard hitelkártya, online hitelkártya, Cofidis NetBank, MyKey, személyi kölcsön, hitelkártya összehasonlítás, szabad felhasználású kölcsön, pénzügyi tartalék
Keep reading
 Hitelkártyák
Erste Wizz Air Hitelkártya: akár 3,5 millió Ft hitelkeret, Wizz Air pontok, THM és utazási előnyök
Az Erste Wizz Air Hitelkártya azok számára lehet különösen érdekes, akik rendszeresen repülnek, Wizz Air szolgáltatásokat használnak, és egy hagyományos hitelkártya mellett...
 Pessego
 Hitelkártyák
MBH GO! Platinum Hitelkártya: akár 5 millió Ft hitelkeret, THM és prémium feltételek
Az MBH GO! Platinum Hitelkártya azok számára lehet különösen érdekes, akik Magyarországon magas jövedelem mellett prémium kategóriájú hitelkártyát és többmilliós hitelkeretet keresnek....
Pessego
 Hitelkártyák
Gránit Gold Mastercard Hitelkártya: hitelkeret, THM, jövedelem és igénylési feltételek
A Gránit Gold Mastercard Hitelkártya azok számára lehet érdekes, akik Magyarországon Gold kategóriájú hitelkártyát keresnek rugalmas hitelkerettel, kamatmentes vásárlási lehetőséggel, pénzvisszatérítéssel és...
Pessego