MBH GO! Hitelkártya: akár 3 millió Ft hitelkeret, cashback, THM és 53 nap kamatmentesen
Published on Updated on
Az MBH GO! Hitelkártya azok számára lehet érdekes, akik Magyarországon rugalmas hitelkerettel rendelkező Mastercard hitelkártyát keresnek, és fontos számukra a pénzvisszatérítés, a kamatmentes vásárlási időszak és a mindennapi használhatóság.
A GO! Hitelkártyához az MBH Bank hitelbírálattól függően akár 3 millió forintos hitelkeretet is biztosíthat.
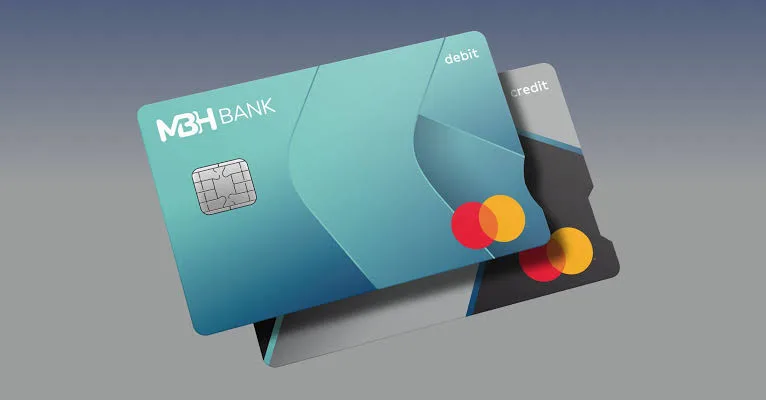
A termék emellett vásárlások után pénzvisszatérítést kínálhat, és megfelelő teljes visszafizetés esetén akár 53 napos kamatmentes időszak is elérhető.
A döntés előtt azonban érdemes együtt megvizsgálni a THM-et, hitelkamatot, hitelkeretet, minimum törlesztést, cashback szabályokat, jövedelmi követelményeket és a hitelbírálat feltételeit.
Mi az az MBH GO! Hitelkártya?
Az MBH GO! egy Mastercard Standard hitelkártya, amelyhez rulírozó hitelkeret kapcsolódik.
Hitelkártyás vásárláskor nem közvetlenül a saját bankszámládon lévő pénzt használod.
Ehelyett az MBH Bank által jóváhagyott hitelkeret terhére vásárolsz.
A felhasznált összeget később vissza kell fizetni.
Amikor a tőketartozás visszafizetésre kerül, a hitelkeret megfelelő része ismét felhasználhatóvá válhat.
Akár 3 millió forintos hitelkeret
A GO! Hitelkártya egyik legerősebb tulajdonsága a viszonylag széles hitelkeret-tartomány.
Az MBH termék-összehasonlítója szerint a rendelkezésre álló hitelkeret:
200 000 Ft és 3 000 000 Ft között lehet.
A ténylegesen jóváhagyott összeg mindig a bank hitelbírálati döntésétől függ.
Ez azt jelenti, hogy a 3 millió forintos keret nem automatikusan jár minden igénylőnek.
Mitől függ a hitelkeret?
A hitelkeret meghatározásakor a bank több pénzügyi tényezőt értékelhet.
Ilyen lehet:
- havi nettó jövedelem;
- munkaviszony;
- meglévő személyi kölcsön;
- lakáshitel;
- folyószámlahitel;
- más hitelkártyák;
- rendszeres havi törlesztések;
- hitelmúlt;
- KHR-adatok;
- általános hitelképesség.
Egy magasabb és stabilabb jövedelem növelheti a magasabb hitelkeret esélyét, de a bank az ügyfél teljes pénzügyi helyzetét vizsgálja.
Mekkora jövedelem szükséges?
Az MBH összehasonlító táblázata a GO! Hitelkártyánál havi nettó 150 000 forintos minimum jövedelmet tüntet fel.
Ez azonban alapvető jogosultsági feltétel, nem pedig automatikus hiteljóváhagyás.
A bank ezen felül hitelbírálatot végez.
A tényleges hitelkeret nagysága ezért jelentősen eltérhet ügyfelenként.
Jövedelem és magas hitelkeret
Fontos különbséget tenni a hitelkártyához szükséges minimális jövedelem és a magas hitelkerethez szükséges pénzügyi háttér között.
Az alapkövetelmény teljesítése lehetővé teheti az igénylést.
Egy többmilliós hitelkerethez azonban a bank erősebb fizetőképességet várhat el.
Figyelembe veheti például:
- a rendelkezésre álló nettó jövedelmet;
- más hitelek havi törlesztését;
- a meglévő hitelkereteket;
- a háztartás pénzügyi terhelését.
Miért lehet érdekes a magas hitelkeret?
A nagyobb hitelkeret több pénzügyi mozgásteret adhat.
Használható például:
- nagyobb vásárlásokhoz;
- váratlan kiadásokhoz;
- utazási foglalásokhoz;
- elektronikai termékek vásárlására;
- online fizetéshez;
- rövid távú pénzügyi tartalékként.
A magas hitelkeret azonban nem extra jövedelem.
A felhasznált pénz továbbra is hitel, amelyet vissza kell fizetni.
Akár 53 nap kamatmentesen
Az MBH GO! Hitelkártya egyik legfontosabb tulajdonsága az akár 53 napos kamatmentes periódus.
Ez vásárlási tranzakcióknál lehet elérhető megfelelő visszafizetés mellett.
A kamatmentesség kihasználásához a bank által meghatározott teljes tartozást a fizetési határidőig vissza kell fizetni.
Mit jelent az 53 napos kamatmentes időszak?
Az „akár 53 nap” maximális időtartamot jelent.
A tényleges kamatmentes időszak attól függhet, hogy az elszámolási ciklus melyik napján történt a vásárlás.
Egy ciklus elején végrehajtott vásárlás hosszabb, a ciklus végén végrehajtott vásárlás rövidebb kamatmentes időt kaphat.
A legfontosabb feltétel azonban ugyanaz:
a teljes, kamatmentességre jogosult tartozást időben vissza kell fizetni.
Mi történik, ha nem fizeted vissza teljesen?
Ha csak a tartozás egy részét fizeted vissza, a fennmaradó összeg kamatozhat.
Ebben az esetben a hitelkártya finanszírozási költsége jelentősen megemelkedhet.
Ezért fontos figyelni:
- az elszámolási dátumra;
- a fizetési határidőre;
- a teljes tartozásra;
- a minimum fizetendő összegre;
- a hitelkamatra.
Minimum fizetendő összeg
Az MBH GO! jelenlegi összehasonlító táblázata szerint a havi elszámoláskor a minimum fizetendő összeg a fennálló tartozás 5%-a.
Ez azt jelenti, hogy nem kötelező minden esetben azonnal a teljes tartozást visszafizetni.
A minimum törlesztés azonban nem egyenlő a kamatmentességgel.
A fennmaradó tartozás után kamat fizetendő lehet.
Teljes visszafizetés vagy 5%-os minimum?
Ez az egyik legfontosabb pénzügyi döntés hitelkártya használatakor.
Teljes visszafizetés
Megfelelő határidő mellett lehetővé teheti a kamatmentes vásárlási időszak kihasználását.
Minimum törlesztés
Csökkenti az adott havi fizetési terhet, de a fennmaradó tartozás továbbra is finanszírozott hitel marad.
Emiatt hosszabb idő alatt jelentős kamatköltség keletkezhet.
MBH GO! Hitelkártya THM
A THM, vagyis teljes hiteldíj mutató segít összehasonlítani a különböző hiteltermékek költségeit.
A GO! hitelkártyához az MBH külön THM-et tesz közzé.
A pontos THM és kamat idővel változhat, ezért igénylés előtt mindig az MBH aktuális hirdetményét kell ellenőrizni.
A THM különösen fontos akkor, ha nem tervezed minden hónapban teljesen visszafizetni a hitelkártya-tartozást.
THM és kamat: mi a különbség?
A hitelkamat a fennálló hitel után felszámított kamatot jelenti.
A THM ennél szélesebb összehasonlító mutató.
A hitel jogszabályban meghatározott költségeit egységes formában mutatja be.
Ezért hitelkártyák összehasonlításakor mindkettőt érdemes figyelni.
Miért fontos a THM magas hitelkeretnél?
Minél nagyobb összeget használsz fel a hitelkeretből, annál jelentősebb lehet a finanszírozás tényleges költsége.
Ha például egy nagyobb vásárlásból keletkező tartozást több hónapon keresztül fizetsz vissza, a hitelkamat sokkal fontosabbá válik, mint egy kisebb cashback-jóváírás.
Ezért nagyobb hitelkeretnél különösen fontos a tudatos visszafizetés.
Cashback az MBH GO! Hitelkártyával
A GO! egyik központi előnye a pénzvisszatérítés.
Az MBH összehasonlítója szerint az alap kedvezmény keretében a jogosult belföldi és külföldi vásárlások, valamint bizonyos csoportos beszedési megbízások után 1%-os pénzvisszatérítés érhető el.
Emellett a bank további jóváírást biztosíthat abban a kedvezménykategóriában, ahol az ügyfél az adott hónapban a legtöbbet költötte.
Hogyan működhet az extra cashback?
A GO! rendszerének érdekessége, hogy nem feltétlenül szükséges előre kiválasztani a legfontosabb vásárlási kategóriát.
A bank a feltételek szerint megvizsgálhatja, mely kedvezménykategóriában költöttél a legtöbbet.
Ebben a kategóriában további +2%-os visszatérítés kapcsolódhat a jogosult vásárlásokhoz.
Ez azt jelentheti, hogy a legerősebb kategóriában magasabb összesített pénzvisszatérítés érhető el.
Cashback maximum
A pénzvisszatérítési rendszernek maximális havi összege van.
Az MBH jelenlegi összehasonlító táblázata havi maximum 5 000 forintos kedvezményt tüntet fel.
Ezért mindig fontos együtt vizsgálni:
- cashback százalék;
- jogosult kategóriák;
- havi maximum;
- éves kártyaköltség;
- THM.
Cashback vagy alacsonyabb hitelkamat?
Ez attól függ, hogyan használod a hitelkártyát.
Ha minden hónapban teljesen visszafizeted a tartozást, a cashback jelentős előny lehet.
Ha azonban rendszeresen finanszírozol fennálló tartozást, a hitelkamat és a THM nagyobb jelentőséget kaphat.
A fizetett hitelkamat könnyen meghaladhatja a pénzvisszatérítésből származó előnyt.
Belföldi és külföldi vásárlások
A GO! cashback programja megfelelő feltételek mellett belföldi és külföldi vásárlásokra is kiterjedhet.
Ez hasznos lehet azok számára, akik:
- Magyarországon vásárolnak;
- külföldön használják a Mastercardot;
- nemzetközi webáruházakban fizetnek;
- utazáskor használják hitelkártyájukat.
Devizás tranzakcióknál azonban az árfolyam és a pénznemváltási szabályok külön költségtényezőt jelenthetnek.
Mastercard Standard hitelkártya
Az MBH GO! Mastercard Standard kategóriájú hitelkártya.
Ez a széles körű Mastercard elfogadottság előnyeit biztosíthatja.
A kártya használható megfelelő elfogadóhelyeken:
- boltokban;
- éttermekben;
- webáruházakban;
- szállodákban;
- külföldön.
Online vásárlás
A hitelkártya online vásárlásokra is használható.
Ez több területen praktikus lehet:
- elektronikai webáruházak;
- utazási oldalak;
- előfizetések;
- digitális szolgáltatások;
- szállásfoglalás.
Online fizetésnél mindig érdemes használni a bank által biztosított hitelesítési és biztonsági megoldásokat.
Készpénzfelvétel MBH hitelkártyával
A hitelkártyáról készpénz is felvehető, de ezt különösen körültekintően érdemes kezelni.
Az MBH összehasonlító táblázata szerint a készpénzfelvételi limit a hitelkeret 60%-a lehet.
Ez azonban nem jelenti azt, hogy a hitelkeret 60%-ának felvétele pénzügyileg kedvező.
Készpénzfelvétel esetén külön kamat és tranzakciós költség merülhet fel.
Miért drágább általában a készpénzfelvétel?
A hitelkártyák legkedvezőbb szabályai jellemzően a vásárlásokhoz kapcsolódnak.
A készpénzfelvételnél:
- magasabb költség;
- azonnal induló kamat;
- külön tranzakciós díj
is előfordulhat.
Ezért hitelkártyát rendszerint jobb fizetésre használni, mint rendszeres készpénzforrásként.
Digitális hitelkártya-használat
Az MBH Bank digitális szolgáltatásai segíthetnek a hitelkártya kezelésében.
A bank mobilalkalmazása és elektronikus banki rendszere lehetővé teheti többek között:
- az egyenleg ellenőrzését;
- a rendelkezésre álló hitelkeret követését;
- tranzakciók áttekintését;
- számlakivonatok megtekintését.
A rendszeres ellenőrzés különösen fontos hitelkártyánál, mert segíthet elkerülni a hitelkeret túlzott felhasználását.
GO! vagy GO! Platinum?
Az MBH két fő GO! hitelkártya-kategóriát kínál.
A GO! Hitelkártya Mastercard Standard termék.
A GO! Platinum Hitelkártya ezzel szemben magasabb kategóriájú prémium kártya.
A két termék között több fontos különbség van.
Hitelkeret összehasonlítás
A GO! Hitelkártya hitelkerete:
200 000–3 000 000 Ft
A GO! Platinum hitelkerete:
1 000 000–5 000 000 Ft
A Platinum tehát magasabb maximális hitelkeretet kínálhat.
Jövedelem összehasonlítás
A két kártya jövedelmi belépési szintje is jelentősen eltér.
A GO! esetében az összehasonlító táblázat alacsonyabb minimum jövedelmet határoz meg.
A Platinum magasabb jövedelmű ügyfeleket céloz.
Ezért aki prémium szolgáltatást és magasabb hitelkeretet keres, annak a Platinum érdekesebb lehet.
Aki egyszerűbb cashback hitelkártyát szeretne, annak a standard GO! lehet relevánsabb.
Hitelkártya vagy személyi kölcsön?
Nagyobb finanszírozási igény esetén érdemes a hitelkártyát személyi kölcsönnel is összehasonlítani.
MBH GO! Hitelkártya
Előnye lehet:
- megújuló hitelkeret;
- cashback;
- kamatmentes vásárlási periódus;
- folyamatos hozzáférés a visszafizetett kerethez.
Személyi kölcsön
Előnye lehet:
- nagyobb, egyszeri hitelösszeg;
- előre meghatározott futamidő;
- kiszámíthatóbb törlesztőrészlet;
- hosszabb távú finanszírozás.
Nagyobb összeg hosszabb távú finanszírozásánál különösen fontos a THM-ek összehasonlítása.
GO! Hitelkártya vagy folyószámlahitel?
A folyószámlahitel közvetlenül a bankszámlához kapcsolódik.
A hitelkártya ezzel szemben külön hitelkeretet biztosít.
A GO! előnye lehet:
- cashback;
- hosszabb kamatmentes vásárlási periódus;
- Mastercard fizetési funkció;
- külön kezelhető hitelkeret.
A megfelelő választás a felhasználás céljától és a két konstrukció teljes költségétől függ.
Hogyan hasonlítsd össze más hitelkártyákkal?
Maximális hitelkeret
Mekkora összeget kínálhat a bank?
Minimum jövedelem
Milyen pénzügyi belépési feltételek vannak?
THM
Mennyibe kerülhet a finanszírozás?
Hitelkamat
Milyen kamat terheli a fennálló tartozást?
Kamatmentes időszak
Hány napig használható kamatmentesen a vásárlási hitel?
Cashback
Mennyi pénzvisszatérítés érhető el?
Cashback maximum
Mekkora a havi vagy éves jóváírási plafon?
Minimum törlesztés
Mennyit kell havonta legalább visszafizetni?
Kinek lehet jó választás?
Az MBH GO! Hitelkártya érdekes lehet annak, aki:
- akár többmilliós hitelkeretet keres;
- rendszeresen kártyával vásárol;
- cashbacket szeretne;
- hosszabb kamatmentes vásárlási időszakot keres;
- Mastercard hitelkártyát szeretne;
- nem feltétlenül igényel prémium Platinum szolgáltatásokat;
- rövid távú pénzügyi tartalékot szeretne.
Kinek lehet kevésbé megfelelő?
Érdemes más konstrukciókat is összehasonlítani, ha:
- rendszeresen csak a minimum törlesztést fizetnéd;
- hosszú távú finanszírozást keresel;
- a hitelkártyát főként készpénzfelvételre használnád;
- 3 millió forintnál magasabb hitelkeretet szeretnél;
- prémium utazási és repülőtéri szolgáltatásokat keresel.
Mire figyelj igénylés előtt?
Mindig ellenőrizd:
- az aktuális THM-et;
- az éves hitelkamatot;
- az éves és havi díjakat;
- a jóváhagyható hitelkeretet;
- a jövedelmi feltételeket;
- a cashback szabályokat;
- a kamatmentes időszak feltételeit;
- a minimum fizetendő összeget;
- a készpénzfelvételi díjakat;
- a hitelbírálat követelményeit.
Gyakran ismételt kérdések
Mekkora lehet az MBH GO! Hitelkártya hitelkerete?
A bank termék-összehasonlítója szerint 200 000 és 3 000 000 forint közötti hitelkeret érhető el hitelbírálattól függően.
Automatikusan jár a 3 millió forintos hitelkeret?
Nem. A tényleges összeget a bank az ügyfél pénzügyi helyzete és hitelbírálata alapján határozza meg.
Mennyi jövedelem szükséges?
A bank összehasonlítója havi nettó 150 000 forintos minimum jövedelmet tüntet fel a GO! Hitelkártyánál.
Van cashback?
Igen. A jogosult vásárlások után alap pénzvisszatérítés, valamint meghatározott feltételek mellett további kategóriaalapú visszatérítés is elérhető.
Mennyi lehet a cashback?
A termék alap-visszatérítést, valamint a legnagyobb havi költési kedvezménykategóriában további jóváírást biztosíthat. A teljes havi kedvezményre maximum vonatkozik.
Van kamatmentes időszak?
Igen. Megfelelő visszafizetés mellett vásárlásokra akár 53 napos kamatmentes időszak is elérhető.
Mennyi a minimum havi törlesztés?
A bank jelenlegi összehasonlítója szerint a hónap végi fennálló tartozás 5%-a.
GO! vagy GO! Platinum?
A GO! szélesebb ügyfélkörnek szóló Mastercard Standard kártya, míg a GO! Platinum magasabb hitelkeretet és több prémium szolgáltatást kínálhat.
Összegzés
Az MBH GO! Hitelkártya egyik legerősebb tulajdonsága a rugalmas, akár 3 millió forintig terjedő hitelkeret, amelyhez pénzvisszatérítési lehetőség és akár 53 napos kamatmentes vásárlási időszak társulhat.
A cashback különösen vonzó lehet rendszeres kártyahasználat mellett, míg a magasabb hitelkeret nagyobb rövid távú pénzügyi rugalmasságot adhat.
A döntés előtt azonban mindig együtt érdemes vizsgálni a THM-et, hitelkamatot, hitelkeretet, minimum törlesztést, jövedelmi feltételeket és cashback szabályokat.
A GO! akkor lehet igazán előnyös, ha a felhasználó tudatosan kezeli a hitelkeretet, és lehetőség szerint kihasználja a teljes visszafizetéshez kapcsolódó kamatmentes időszakot.
Fókusz kulcsszavak
MBH GO! Hitelkártya, MBH hitelkártya, GO hitelkártya, Mastercard Standard hitelkártya, hitelkártya Magyarországon, magas hitelkeret, 3 millió forint hitelkeret, hitelkártya hitelkeret, MBH hitelkeret, hitelkártya THM, MBH GO THM, hitelkártya kamat, hitelkártya éves kamat, kamatmentes hitelkártya, 53 nap kamatmentesen, kamatmentes időszak, cashback hitelkártya, pénzvisszatérítés hitelkártya, MBH cashback, hitelkártya jövedelem, hitelkártya igénylés, hitelbírálat, hitelkártya feltételek, minimum törlesztés, 5% minimum törlesztés, hitelkártya összehasonlítás, Mastercard hitelkártya, GO Platinum, prémium hitelkártya, személyi kölcsön, folyószámlahitel, pénzügyi tartalék
Keep reading
 Hitelkártyák
Erste Wizz Air Hitelkártya: akár 3,5 millió Ft hitelkeret, Wizz Air pontok, THM és utazási előnyök
Az Erste Wizz Air Hitelkártya azok számára lehet különösen érdekes, akik rendszeresen repülnek, Wizz Air szolgáltatásokat használnak, és egy hagyományos hitelkártya mellett...
 Pessego
 Hitelkártyák
MBH GO! Platinum Hitelkártya: akár 5 millió Ft hitelkeret, THM és prémium feltételek
Az MBH GO! Platinum Hitelkártya azok számára lehet különösen érdekes, akik Magyarországon magas jövedelem mellett prémium kategóriájú hitelkártyát és többmilliós hitelkeretet keresnek....
Pessego
 Hitelkártyák
Gránit Gold Mastercard Hitelkártya: hitelkeret, THM, jövedelem és igénylési feltételek
A Gránit Gold Mastercard Hitelkártya azok számára lehet érdekes, akik Magyarországon Gold kategóriájú hitelkártyát keresnek rugalmas hitelkerettel, kamatmentes vásárlási lehetőséggel, pénzvisszatérítéssel és...
Pessego